Should-Costing ist eine Methode zur unabhängigen Kostenermittlung, bei der ein Unternehmen berechnet, was ein Bauteil oder Produkt unter optimalen Fertigungsbedingungen kosten sollte — unabhängig davon, was ein Lieferant tatsächlich anbietet. Im Unterschied zur Lieferantenkalkulation basiert Should-Costing nicht auf den internen Strukturen des Lieferanten, sondern auf technischen Parametern, Fertigungsverfahren und Marktpreisen für Material und Arbeit. Die folgenden Abschnitte beantworten die wichtigsten Fragen rund um Methodik, Anwendung und Grenzen der Should-Cost-Analyse.
Wie wird ein Should-Cost-Wert ermittelt?
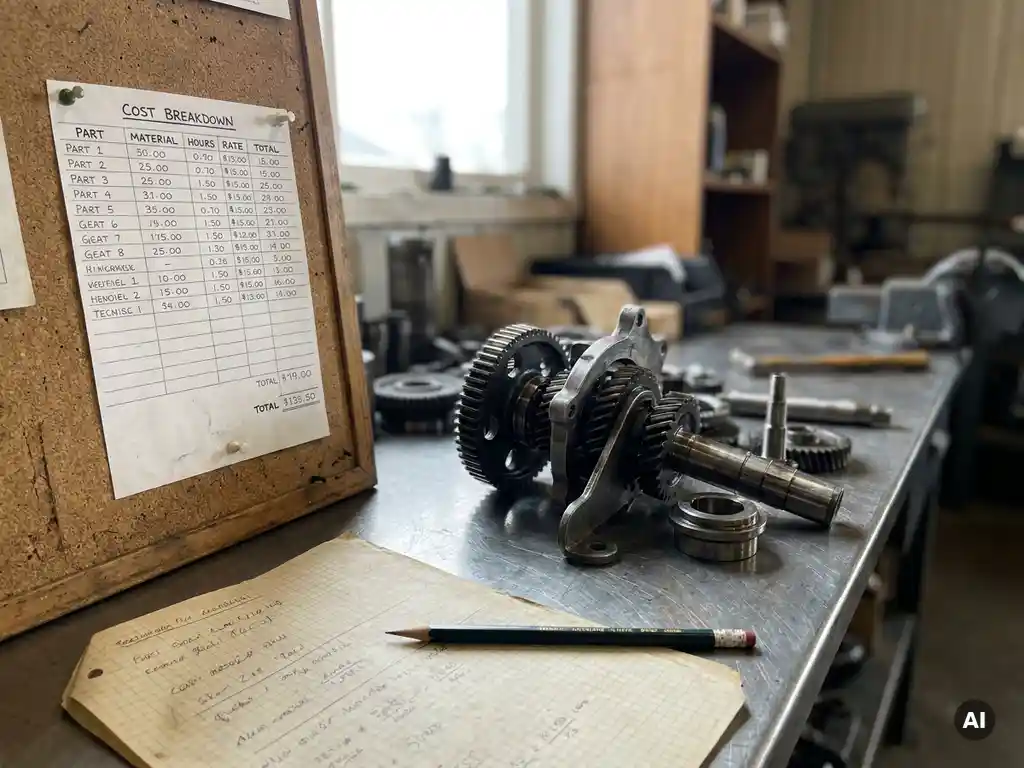
Ein Should-Cost-Wert wird ermittelt, indem ein Produkt oder Bauteil in seine kostenrelevanten Bestandteile zerlegt und jeder Bestandteil auf Basis von Marktpreisen, Fertigungsparametern und technischen Anforderungen bewertet wird. Das Ergebnis ist ein bottom-up berechneter Zielwert, der den theoretisch erreichbaren Herstellpreis unter effizienten Bedingungen abbildet.
In der Praxis gliedert sich die Ermittlung typischerweise in folgende Schritte:
- Technische Analyse des Bauteils: Geometrie, Werkstoffe, Toleranzen und Oberflächenanforderungen werden erfasst. Für physische und mechatronische Produkte bedeutet das die Auswertung von Zeichnungen, Stücklisten und Spezifikationen.
- Fertigungsprozessmodellierung: Auf Basis der technischen Anforderungen werden geeignete Fertigungsverfahren (z.B. Drehen, Fräsen, Gießen, Stanzen) identifiziert und deren Prozesszeiten kalkuliert.
- Materialkostenbewertung: Rohstoffpreise werden anhand aktueller Marktdaten bewertet. Gerade bei Metallen wie Aluminium, Stahl oder Kupfer können Preisschwankungen erheblich sein, weshalb aktuelle Marktpreise und nicht historische Durchschnittswerte verwendet werden sollten.
- Gemeinkosten und Overheads: Maschinenkosten, Rüstzeiten, Ausschussquoten und ein angemessener Gemeinkostenanteil werden auf Basis von Branchenbenchmarks ergänzt.
- Aggregation zum Should-Cost-Wert: Alle Kostenblöcke werden zum Gesamtwert summiert, der als Verhandlungsbasis oder Zielkostenreferenz dient.
Für eine belastbare Analyse sind Branchendatenbanken, Fertigungserfahrung und aktuelle Rohstoffpreisdaten unerlässlich. Softwaregestützte Kalkulationswerkzeuge können die Ermittlung beschleunigen, ersetzen jedoch nicht das ingenieurwissenschaftliche Urteilsvermögen über realistische Fertigungsszenarien. [1]
Was sind die wesentlichen Unterschiede zwischen Should-Costing und Lieferantenkalkulation?
Der wesentliche Unterschied liegt in der Perspektive: Die Lieferantenkalkulation spiegelt die tatsächlichen Kosten- und Gewinnstrukturen des Lieferanten wider, während die Should-Cost-Analyse eine unabhängige, technisch fundierte Einschätzung des erreichbaren Herstellpreises darstellt. Should-Costing ist ein Instrument des Einkäufers; die Lieferantenkalkulation ist das Instrument des Anbieters.
Konkret unterscheiden sich beide Ansätze in mehreren Dimensionen:
- Datenbasis: Die Lieferantenkalkulation basiert auf den internen Strukturen des Lieferanten — seinen Maschinen, Lohnkosten, Gemeinkosten und Gewinnmargen. Die Should-Cost-Analyse verwendet externe Marktdaten und idealisierte Fertigungsparameter.
- Transparenz: Lieferantenkalkulationen werden selten vollständig offengelegt. Der Should-Cost-Wert hingegen ist vollständig nachvollziehbar und intern reproduzierbar.
- Zweck: Lieferantenkalkulationen dienen der Preisbildung auf Anbieterseite. Should-Costing dient der Validierung, Verhandlungsvorbereitung und Zielkostenableitung auf Abnehmerseite.
- Objektivität: Ein Lieferantenangebot enthält zwangsläufig die Ineffizienzen und strategischen Interessen des Anbieters. Der Should-Cost-Wert abstrahiert davon und zeigt, was technisch und wirtschaftlich möglich wäre. [2]
In der schlanken Produktentwicklung wird Should-Costing häufig parallel zur Lieferantenkalkulation eingesetzt, um Abweichungen zu identifizieren und Verhandlungen auf eine sachliche Grundlage zu stellen.
Wofür wird Should-Costing konkret eingesetzt?
Should-Costing wird in der industriellen Praxis für drei Kernzwecke eingesetzt: zur Einkaufsverhandlung, zur Zielkostenableitung in der Produktentwicklung und zur Lieferantenbewertung. Alle drei Anwendungsfelder zielen darauf ab, Kostenentscheidungen auf Basis belastbarer technischer Fakten zu treffen statt auf Basis von Angebotspreisen allein.
Einkaufsverhandlung und Preistransparenz
Im Einkauf ermöglicht Should-Costing eine faktenbasierte Verhandlung: Weicht das Lieferantenangebot erheblich vom Should-Cost-Wert ab, kann der Einkäufer gezielt nachfragen, welche Kostentreiber die Differenz erklären. Das stärkt die Verhandlungsposition und führt häufig zu nachweisbaren Preisreduktionen. [3]
Zielkostenrechnung in der Produktentwicklung
In der frühen Konzeptphase wird Should-Costing als Instrument der Zielkostenrechnung (Target Costing) eingesetzt. Dabei wird der Should-Cost-Wert auf Komponentenebene heruntergebrochen und dem Entwicklungsteam als Kostenziel vorgegeben. Dies ist besonders im Maschinen- und Anlagenbau relevant, wo ein Großteil der späteren Produktkosten bereits in der Konzeptphase festgelegt wird. [4] Eine frühzeitige Kostensteuerung verhindert teure Konstruktionsänderungen in späten Entwicklungsphasen.
Lieferanten- und Make-or-Buy-Analyse
Should-Costing ist auch ein Instrument zur Lieferantenbewertung: Lieferanten, deren Preisstruktur dauerhaft deutlich über dem Should-Cost-Wert liegt, geben Anlass zur Überprüfung der Lieferantenbeziehung oder zur Prüfung alternativer Bezugsquellen. Ebenso liefert die Analyse eine belastbare Grundlage für Make-or-Buy-Entscheidungen, indem interne Herstellkosten mit dem externen Should-Cost-Wert verglichen werden.
Welche Grenzen hat die Should-Cost-Analyse?
Die Should-Cost-Analyse liefert belastbare Ergebnisse nur dann, wenn ausreichend technisches Wissen über das Bauteil, die Fertigungsverfahren und die relevanten Märkte vorhanden ist. Ohne diese Grundlage besteht das Risiko, unrealistische Zielwerte zu erzeugen, die in der Praxis nicht erreichbar sind und Lieferantenbeziehungen belasten.
Weitere wesentliche Grenzen sind:
- Datenverfügbarkeit: Aktuelle Rohstoff- und Lohnkostendaten sind nicht immer einfach zugänglich. Gerade bei volatilen Materialien wie Hartmetall oder Titan können Preisschwankungen von über 60 Prozent innerhalb weniger Monate die Kalkulation schnell veralten lassen. [5]
- Komplexe Fertigungsverfahren: Bei hochspezialisierten oder proprietären Fertigungsprozessen ist die externe Nachbildung der Kostenstruktur schwierig. Die Analyse kann in diesen Fällen nur Näherungswerte liefern.
- Standort- und Lohnkostenunterschiede: Should-Cost-Werte sind standortabhängig. Ein Wert, der für eine Fertigung in Deutschland gilt, ist nicht direkt auf einen Lieferanten in Osteuropa oder Asien übertragbar, ohne Lohnkosten, Logistik und Qualitätsrisiken anzupassen.
- Fehlende Berücksichtigung von Lieferantenspezifika: Sonderinvestitionen, Werkzeugkosten oder Rüstzeitvorgaben eines konkreten Lieferanten können den tatsächlichen Preis legitimerweise über dem theoretischen Should-Cost-Wert liegen lassen. [2]
Should-Costing ist kein Allheilmittel, sondern ein Analysewerkzeug, das durch Erfahrung, Marktkenntnis und technisches Urteilsvermögen ergänzt werden muss.
Wer sollte Should-Costing im Unternehmen durchführen?
Should-Costing erfordert eine Kombination aus technischem Produktverständnis und kaufmännischer Kalkulation. Idealerweise führen cross-funktionale Teams aus Entwicklung, Einkauf und Controlling die Analyse gemeinsam durch — kein einzelner Bereich verfügt allein über alle notwendigen Kompetenzen.
In der Praxis zeigt sich, dass folgende Rollen beteiligt sein sollten:
- Konstruktion und Entwicklung: Sie kennen die technischen Anforderungen, Toleranzen und mögliche Fertigungsalternativen. Ohne ihr Wissen entstehen unrealistische Kostenziele.
- Einkauf: Der Einkauf bringt Marktwissen über Lieferantenlandschaften, aktuelle Rohstoffpreise und Verhandlungserfahrung ein.
- Controlling: Das Controlling stellt sicher, dass die Kalkulation mit den Zielkostenstrukturen des Unternehmens kompatibel ist und als belastbare Grundlage für Budgetentscheidungen dient.
- Externe Spezialisten: Gerade in kleineren Unternehmen fehlt häufig die interne Kalkulationskompetenz für spezifische Fertigungsverfahren. Externer Sachverstand kann hier Lücken schließen und die Qualität der Analyse sichern. [6]
Entscheidend ist, dass Should-Costing nicht als nachträgliche Prüfung eingesetzt wird, sondern von Beginn der Produktentwicklung an integriert wird. Nur so können Kostenziele rechtzeitig in Konstruktionsentscheidungen einfließen, bevor Festlegungen getroffen wurden, die später nur mit hohem Aufwand revidiert werden können. [4]
Wie EVOLUCONSULT Sie bei der Should-Cost-Analyse unterstützt
Should-Costing entfaltet seinen vollen Nutzen nur dann, wenn technisches Produktwissen, Marktkenntnis und methodische Kalkulation zusammenkommen. Genau hier setzt unsere Beratung an: Wir unterstützen Sie dabei, Should-Cost-Analysen systematisch in Ihre Produktentwicklungs- und Einkaufsprozesse zu integrieren — nicht als einmalige Übung, sondern als dauerhaftes Steuerungsinstrument.
Konkret unterstützen wir Sie in folgenden Bereichen:
- Aufbau einer belastbaren Kalkulationsmethodik: Wir entwickeln mit Ihnen eine strukturierte Vorgehensweise zur Should-Cost-Ermittlung, die auf Ihre Produktkategorien, Fertigungsverfahren und Lieferantenlandschaft zugeschnitten ist.
- Integration in den Entwicklungsprozess: Wir verankern die Kostenanalyse in der frühen Konzeptphase, damit Zielkosten rechtzeitig in Konstruktionsentscheidungen einfließen — im Sinne eines konsequenten Design-to-Cost-Ansatzes.
- Cross-funktionale Prozessgestaltung: Wir helfen Ihnen, Entwicklung, Einkauf und Controlling in einem gemeinsamen Kostenprozess zu verbinden und Silodenken zu überwinden.
- Verhandlungsvorbereitung: Unsere Analysen liefern Ihnen eine faktenbasierte Grundlage für Lieferantengespräche und machen Kostenabweichungen transparent und argumentierbar.
Unser Team bringt langjährige Erfahrung aus der Produktentwicklung in Automobil, Maschinenbau und Anlagenbau mit — wir kennen nicht nur die Beratungsperspektive, sondern auch die operativen Zwänge, mit denen Ihre Entwicklungs- und Einkaufsteams täglich arbeiten. Wenn Sie Should-Costing als strategisches Instrument in Ihrem Unternehmen etablieren möchten, sprechen Sie uns an — wir zeigen Ihnen, wie Sie Kostentransparenz und Verhandlungsstärke gezielt ausbauen können.
Quellenverzeichnis
- Should Cost Analysis: A Practical Guide — Supply Chain Management Review, APICS/ASCM, 2022.
- Deloitte: „Should-Cost Modeling in Procurement — Driving Supplier Transparency,“ Deloitte Insights, 2021.
- McKinsey & Company: „Getting more out of supplier negotiations,“ McKinsey Quarterly, 2020.
- Simuform: Target Costing und Zielkostenbewertung — Kosten frühzeitig steuern statt spät korrigieren, simuform.com/blog, 2024.
- Unison Tek: Der Einfluss von Rohstoffpreisschwankungen auf die Herstellungskosten, unisontekco.com/de, 2025.
- KfW Research: Innovationshemmnisse im Mittelstand, KfW Fokus Volkswirtschaft Nr. 520, November 2025.
Ähnliche Artikel
- Wie berechnet man die Stückkosten eines Produkts korrekt?
- Was sind typische Fehler bei der Angebotskalkulation von Entwicklungsprojekten?
- Wie unterscheiden sich fixe und variable Produktkosten in der Kalkulation?
- Was gehört in eine Wirtschaftlichkeitsrechnung für ein Neuprodukt?
- Welche Rollen und Verantwortlichkeiten braucht ein Cost-Management-Team in der Entwicklung?
Dieser Inhalt wurde mithilfe von KI erstellt und kann Fehler enthalten.