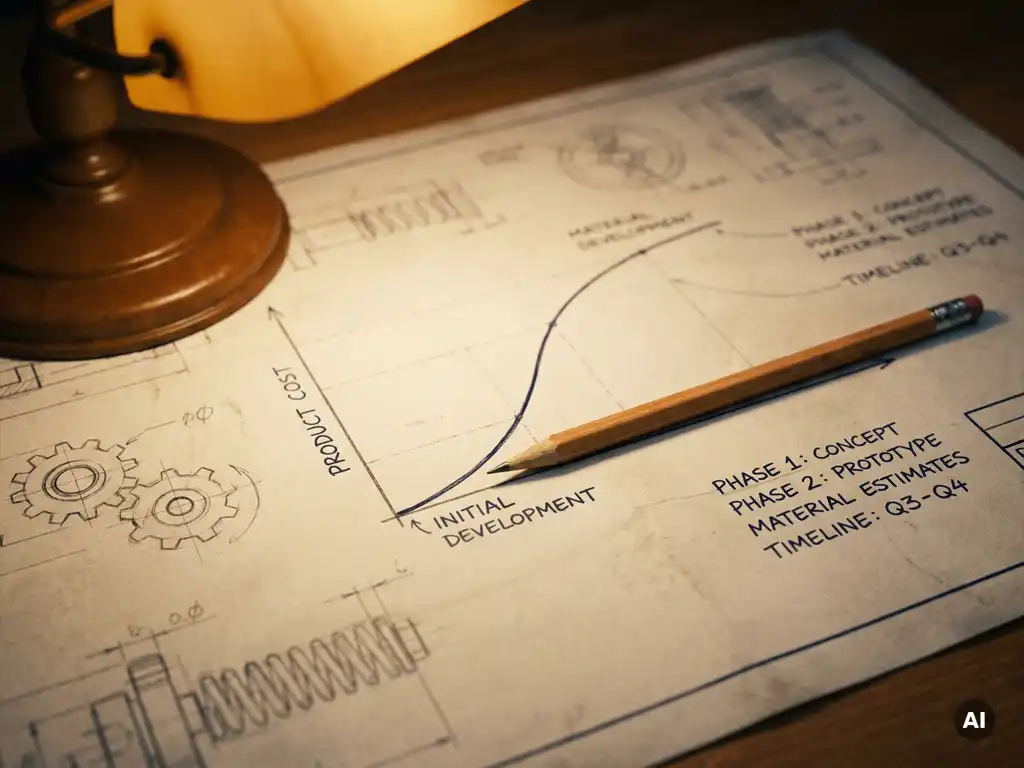
Die Produktkosten eines Entwicklungsprojekts werden zu einem großen Teil bereits in den frühen Konzept- und Entwurfsphasen festgelegt, lange bevor die erste Komponente gefertigt wird. Studien aus dem Bereich der industriellen Produktentwicklung zeigen, dass bis zu 70 bis 80 Prozent der späteren Herstellkosten durch Entscheidungen in diesen frühen Phasen determiniert werden [1]. Wer Kosten wirklich beeinflussen will, muss also am Anfang des Entwicklungsprozesses ansetzen, nicht am Ende. Die folgenden Abschnitte erläutern, warum das so ist, welche Entscheidungen den größten Hebel haben und wie Sie Kosten in der Praxis gezielt steuern können.
Warum lassen sich Produktkosten in frühen Phasen kaum noch ändern?
In frühen Entwicklungsphasen ist die Kostenbeeinflussbarkeit am höchsten, weil noch keine Konstruktionsentscheidungen, Materialfestlegungen oder Fertigungskonzepte fixiert sind. Mit jeder abgeschlossenen Entwicklungsphase sinkt der Spielraum drastisch: Sobald Geometrien, Werkstoffe und Fügekonzepte feststehen, sind die Herstellkosten weitgehend determiniert, unabhängig davon, was das Controlling später noch optimieren möchte.
Dieses Phänomen wird in der Fachliteratur häufig als „Kostenfestlegungskurve“ beschrieben. Sie zeigt, dass die Möglichkeit, Kosten zu beeinflussen, in der Konzeptphase bei nahezu 100 Prozent liegt und mit fortschreitender Entwicklung steil abfällt. In der Serienanlaufphase beträgt der verbleibende Gestaltungsspielraum erfahrungsgemäß weniger als 5 Prozent [1]. Gleichzeitig steigen die Kosten einer Änderung mit jeder Phase exponentiell an: Was in der Konzeptphase eine einfache Skizzenkorrektur ist, wird in der Serienreife zu einem aufwändigen Änderungsmanagement-Prozess mit Werkzeugkosten, Bauteilfreigaben und Lieferantenabstimmungen.
Für Unternehmen, die physische Produkte mit mechanischen, elektronischen oder mechatronischen Komponenten entwickeln, bedeutet das konkret: Kostenoptimierung nach Abschluss der Detailkonstruktion ist überwiegend Symptombekämpfung. Nachhaltige Kostenziele lassen sich nur dann erreichen, wenn Kostenüberlegungen von Beginn an in den Entwicklungsprozess integriert sind.
In welcher Entwicklungsphase werden die meisten Kosten festgelegt?
Die meisten Produktkosten werden in der Konzept- und Vorentwurfsphase festgelegt. Hier trifft das Entwicklungsteam grundlegende Entscheidungen über Systemarchitektur, Funktionsprinzip und Werkstoffwahl, die den späteren Kostenrahmen maßgeblich definieren. Schätzungen aus der Ingenieurpraxis gehen davon aus, dass in dieser Phase zwischen 60 und 80 Prozent der Herstellkosten bestimmt werden [1].
In der Detailkonstruktionsphase werden zwar noch Einzelteile optimiert und Toleranzen festgelegt, doch der übergeordnete Kostenrahmen steht zu diesem Zeitpunkt bereits. Änderungen sind hier technisch möglich, aber wirtschaftlich oft nicht mehr sinnvoll. Die Fertigungsvorbereitung und der Serienanlauf bieten praktisch keinen Gestaltungsspielraum mehr, ohne erhebliche Mehrkosten zu verursachen.
Diese Erkenntnis hat direkte Konsequenzen für die Projektorganisation: Kostenkompetenz muss in frühen Projektphasen präsent sein. Das bedeutet, dass Kalkulation und Kostenabschätzung nicht erst nach Abschluss der Konstruktion einsetzen dürfen, sondern parallel zur Konzeptentwicklung stattfinden müssen. Schlanke Entwicklungsprozesse integrieren diese Rückkopplung systematisch in den Entwicklungsablauf.
Was ist der Unterschied zwischen Kostenentstehung und Kostenfestlegung?
Kostenfestlegung beschreibt den Zeitpunkt, zu dem eine Entscheidung getroffen wird, die die späteren Kosten bestimmt. Kostenentstehung beschreibt den Zeitpunkt, zu dem Kosten tatsächlich als Ausgaben anfallen. Beide Zeitpunkte liegen in einem Entwicklungsprojekt weit auseinander, und genau diese Lücke ist die Quelle vieler Kostenkontrollprobleme.
Ein Beispiel aus der Praxis verdeutlicht den Unterschied: Die Entscheidung, ein Gehäuse aus Aluminium-Druckguss statt aus Kunststoff zu fertigen, wird in der Konzeptphase getroffen. Die damit verbundenen Werkzeugkosten, Materialkosten und Bearbeitungskosten entstehen jedoch erst Monate später in der Fertigung. Zu diesem Zeitpunkt lässt sich die Grundsatzentscheidung nicht mehr wirtschaftlich revidieren.
Für das Projektcontrolling bedeutet diese Unterscheidung, dass klassische Budgetverfolgung, die sich auf tatsächliche Ausgaben konzentriert, zu spät ansetzt. Wer Kosten wirklich steuern will, muss die Kostenfestlegung im Blick behalten, also die Entscheidungen, die zukünftige Ausgaben verursachen, und nicht nur die bereits gebuchten Positionen [2].
Welche Entscheidungen in der Entwicklung haben den größten Kosteneinfluss?
Die kostenintensivsten Entscheidungen in einem Entwicklungsprojekt betreffen die Systemarchitektur, die Werkstoffauswahl und das Fertigungskonzept. Diese drei Bereiche determinieren gemeinsam den Großteil der späteren Herstellkosten und sollten deshalb immer unter gleichzeitiger Berücksichtigung von Funktion und Kosten getroffen werden.
Systemarchitektur und Funktionsprinzip
Die Entscheidung, wie ein Produkt grundsätzlich aufgebaut ist, welche Subsysteme es enthält und wie diese miteinander interagieren, hat weitreichende Kostenkonsequenzen. Eine modular aufgebaute Systemarchitektur ermöglicht beispielsweise Gleichteilestrategien und reduziert Varianten, während eine integrierte Architektur zwar kompakter sein kann, aber Änderungen erheblich verteuert. Im Bereich mechatronischer Produkte kommt hinzu, dass die Verteilung von Funktionen auf Hardware oder Software in dieser Phase festgelegt wird, mit direkten Auswirkungen auf Entwicklungsaufwand, Zertifizierungskosten und spätere Änderungsflexibilität [3].
Werkstoffwahl und Fertigungsverfahren
Werkstoff und Fertigungsverfahren sind eng miteinander verknüpft und beeinflussen nicht nur den Materialeinkauf, sondern auch Werkzeugkosten, Bearbeitungsaufwand, Ausschussrate und Montageaufwand. Rohstoffe machen in vielen Industriezweigen 30 bis 70 Prozent der Herstellkosten aus [4]. Entscheidungen für oder gegen bestimmte Werkstoffe wie Stahl, Aluminium oder Faserverbundwerkstoffe sollten deshalb immer auf Basis einer vollständigen Lebenszyklusbetrachtung der Kosten getroffen werden, nicht allein anhand von Materialeigenschaften.
Wie kann ein Unternehmen Kosten in der Entwicklung gezielt steuern?
Gezielte Kostensteuerung in der Produktentwicklung setzt auf drei Hebel: frühzeitige Kostenziele, methodische Unterstützung bei Konstruktionsentscheidungen und ein konsequentes Controlling über alle Projektphasen hinweg. Entscheidend ist, dass diese Maßnahmen nicht sequenziell, sondern parallel zur eigentlichen Entwicklungsarbeit stattfinden.
Bewährte Methoden für eine proaktive Kostensteuerung umfassen:
- Target Costing: Ausgehend vom Marktpreis wird ein Zielkostenrahmen definiert, der als verbindliche Vorgabe in die Konstruktion eingeht. Die Frage lautet nicht „Was kostet das Produkt?“, sondern „Was darf das Produkt kosten?“ [5]
- Design to Cost: Konstrukteure erhalten konkrete Kostenziele auf Bauteil- oder Baugruppenebene und entwickeln aktiv Lösungen, die innerhalb dieser Grenzen funktionieren.
- Wertanalyse und Value Engineering: Systematische Überprüfung, ob jede Funktion eines Bauteils tatsächlich vom Kunden gefordert wird und ob sie mit dem kostengünstigsten Mittel erfüllt wird [3].
- Fertigungsgerechte Konstruktion (DfM): Frühzeitige Einbindung von Fertigungs- und Montagewissen in die Konstruktionsphase, um teure Nacharbeiten und Konstruktionsänderungen zu vermeiden.
- Earned-Value-Management: Laufende Soll-Ist-Vergleiche bei Projektkosten statt reiner Endbetrachtung, um Abweichungen frühzeitig zu erkennen und gegensteuern zu können [2].
Ergänzend dazu ist die strukturierte Überführung von Erfahrungswerten aus abgeschlossenen Projekten in eine interne Kostendatenbank ein oft unterschätzter Hebel. Unternehmen, die auf belastbare Vergleichsdaten aus Vorgängerprojekten zurückgreifen können, schätzen Kosten in frühen Phasen deutlich präziser ein und vermeiden systematische Unterschätzungen. Unsere Erfahrung aus Industrie und Beratung zeigt, dass dieser Wissenstransfer in der Praxis häufig fehlt.
Warum werden Kostenziele in der Praxis trotzdem oft verfehlt?
Kostenziele werden in Entwicklungsprojekten häufig verfehlt, weil Kostensteuerung zu spät beginnt, Kostenkompetenz im Entwicklungsteam fehlt und Entscheidungen unter Zeitdruck ohne vollständige Kostentransparenz getroffen werden. Diese drei Faktoren treten in der Praxis meist gemeinsam auf und verstärken sich gegenseitig.
Ein strukturelles Problem ist, dass Kostenschätzung, Kalkulation und Projektsteuerung eigene Fachdisziplinen sind, die in kleineren Entwicklungsteams häufig nicht ausreichend vertreten sind [6]. Ohne qualifizierte Kostenkompetenz im Team werden Entscheidungen zwar technisch optimiert, aber nicht wirtschaftlich bewertet. Die Folge sind Überraschungen in der Serienkalkulation, die zu diesem Zeitpunkt kaum noch korrigiert werden können.
Hinzu kommt, dass Kostenziele in der Praxis oft zu spät definiert werden. Wenn ein Zielkostenrahmen erst nach Abschluss der Konzeptphase kommuniziert wird, ist der Gestaltungsspielraum bereits erheblich eingeschränkt. Ohne strukturierte Kostenverfolgung werden Abweichungen häufig erst erkannt, wenn Gegensteuern kaum noch möglich ist [2].
Schließlich spielen auch organisatorische Faktoren eine Rolle: Kostenziele konkurrieren in Entwicklungsprojekten oft mit Leistungs- und Terminzielen. Unter Zeitdruck werden Kostenkompromisse akzeptiert, die langfristig teuer werden. Eine Projektorganisation, die Kosten, Leistung und Termin gleichwertig behandelt und klare Eskalationsmechanismen bei Kostenabweichungen vorsieht, ist hier strukturell im Vorteil. Agiles Projektmanagement mit definierten Meilensteinen und Kostenschwellen kann diesen Mechanismus wirksam unterstützen.
Wie Evoluconsult bei der Kostenkontrolle in der Produktentwicklung unterstützt
Wir bei Evoluconsult unterstützen Unternehmen dabei, Kosten nicht erst am Ende eines Entwicklungsprojekts zu messen, sondern von Anfang an zu steuern. Unser Ansatz verbindet methodische Kompetenz in der Produktentwicklung mit operativer Umsetzungserfahrung aus Industrie und Beratung.
Konkret unterstützen wir Sie in folgenden Bereichen:
- Einführung und Verankerung von Target Costing und Design-to-Cost-Ansätzen in Ihren Entwicklungsprozessen, abgestimmt auf Ihre Produktarchitektur und Branche
- Aufbau von Kostentransparenz in frühen Entwicklungsphasen durch strukturierte Kostenschätzung, Kalkulationsvorlagen und Benchmarking mit Vorgängerprojekten
- Gestaltung einer Projektorganisation, die Kostenziele verbindlich verankert, Eskalationsmechanismen definiert und Kostenkompetenz im Team aufbaut
- Implementierung von Earned-Value-Management und Meilenstein-Controlling für laufende Soll-Ist-Vergleiche statt reaktiver Endbetrachtung
- Coaching von Entwicklungs- und Projektleitern im Umgang mit Kostenmethoden, damit Ihre Teams den weiteren Weg ohne externe Unterstützung erfolgreich fortsetzen können
Wenn Sie Kostenziele in Ihren Entwicklungsprojekten zuverlässiger erreichen wollen, sprechen Sie uns an. Nehmen Sie jetzt Kontakt auf und erfahren Sie, wie wir gemeinsam mit Ihnen die Weichen für eine kosteneffiziente Produktentwicklung stellen.
Quellen
- Ehrlenspiel, K.; Kiewert, A.; Lindemann, U.: Kostengünstig Entwickeln und Konstruieren, 7. Auflage. Springer Vieweg, Berlin/Heidelberg, 2014. Standardwerk zur Kostenentstehung und Kostenbeeinflussbarkeit in der Produktentwicklung.
- Project Management Institute (PMI): A Guide to the Project Management Body of Knowledge (PMBOK Guide), 7th Edition. PMI, 2021. Grundlage für Earned-Value-Management und Projektcontrolling-Methoden.
- VDI-Richtlinie 2803: Funktionenanalyse. Verein Deutscher Ingenieure, Düsseldorf. Methodische Grundlage für Wertanalyse und Value Engineering in der Produktentwicklung.
- Unison Tek: Der Einfluss von Rohstoffpreisschwankungen auf die Herstellungskosten. Verfügbar unter: https://unisontekco.com/de/der-einfluss-von-rohstoffpreisschwankungen-auf-die-herstellungskosten/
- Simuform: Target Costing und Zielkostenbewertung: Kosten frühzeitig steuern statt spät korrigieren. Verfügbar unter: https://www.simuform.com/blog/target-costing-und-zielkostenbewertung-kosten-fruehzeitig-steuern-statt-spaet-korrigieren
- KfW Research, Fokus Volkswirtschaft Nr. 520, November 2025: Innovationshemmnisse im deutschen Mittelstand. Verfügbar unter: https://www.kfw.de/PDF/Download-Center/Konzernthemen/Research/PDF-Dokumente-Fokus-Volkswirtschaft/Fokus-2025/Fokus-Nr.-520-November-2025-Innohemmnisse.pdf
Ähnliche Artikel
- Welche Rolle spielt das Lastenheft für die späteren Produktkosten?
- Wie berechnet man die Stückkosten eines Produkts korrekt?
- Welche Rolle spielt die Werkstoffwahl für die späteren Produktkosten?
- Welche Rolle spielt die Unternehmenskultur bei Kostensenkung in der F&E?
- Welche Rollen und Verantwortlichkeiten braucht ein Cost-Management-Team in der Entwicklung?
Dieser Inhalt wurde mithilfe von KI erstellt und kann Fehler enthalten.